부동산 구입은 일반적으로 장기간 투자를 목적으로 하며, 한번 소유주가 정해지면 변경을 하는 데는 큰 비용이 발생하기 때문에, 이와 관련하여 투자용 부동산 구입시에 고려해 보시면 좋을 사항들을 몇 가지 안내해 드립니다.
1. Income Tax
투자용 부동산은 수입이 발생하고, 지출을 제외한 순수익은 소유주가 그에 대한 소득세를 납부하게 됩니다.
개인이 보유하게 되면, 순수익이 개인 소득에 합산되어 소득세가 계산되며, 2025회계연도 기준, 개인이 부동산 외의 다른 곳에서 소득이 $135,000 이상 있다고 가정하면, 부동산에서 발생하는 수입은 Medicare Levy를 포함하여 39%의 소득세를 납부하게 되고, 부동산 외의 다른 소득이 $190,000이상 있다면 부동산에서 발생하는 순수익은 Medicare Levy 포함 47%의 소득세을 납부하게 됩니다.
Company 가 부동산을 소유하게 될 경우, 부동산에서 발생하는 순수익에 30% 혹은 25%의 고정된 세율이 적용됩니다. 단, Company가 납부하는 세금은 Final Tax가 아니며, 주주에게 분배되는 배당금 및 Franking Credit을 통하여 납부한 세금을 돌려받을 수 있는 가능성도 있습니다.
Trust가 부동산을 소유하게 되면, Trust에서 발생한 순수익은 Trust의 수혜자들에게 분배되고, 해당 수익을 분배 받은 수혜자가 각자 소득세를 납부하게 됩니다. 가족 구성원 중에서 소득이 낮은 인원이 있다면 수익분배를 통하여 세금을 절세할 수 있지만, 가족 구성원이 부동산 외의 다른 곳에서 소득이 어느정도 있다면 절세효과가 그렇게 크지 않을 수 있습니다.
SMSF가 부동산을 소유하게 되면, 부동산에서 발생하는 순수익에 고정된 15% 세율이 적용됩니다. 단, 은퇴를 하고, SMSF가 Pension Phase에 들어가면 부동산에서 발생하는 순수익에 세금이 전액 면제될 수도 있습니다.
2. Capital Gain Tax
부동산을 판매할 때, 구입 가격과 판매 가격의 차액에 대한 Capital Gain Tax를 납부하게 됩니다.
개인이 부동산을 보유했을 경우, 소득세와 마찬가지로 부동산 외의 다른 수입이 있다면, 해당 소득과 합산되어 소득세가 계산됩니다. 개인의 연간 소득이 $190,000이 넘으면 초과되는 부분은 Medicare Levy 포함 47%의 세율이 적용되며, 일반적으로 장기간 보유한 부동산은 큰 폭의 가격차이를 보면서 판매가 되기 때문에, 높은 확률로 47%의 세율이 적용될 가능성이 있습니다. 다만, 개인이 부동산을 12개월 이상 보유했다면, Capital Gain은 50% Discount가 적용되어 50%만 소득에 포함됩니다.
Company가 부동산을 소유하게 되면, Capital Gain 또한 고정된 30% 혹은 25%의 세율이 적용됩니다. Company는 12개월 이상 보유했다고 하더라도 50%의 CGT Discount가 적용되지 않습니다. 단, Company가 납부하는 세금은 Final Tax가 아니며, Shareholder에게 분배되는 배당금 및 Franking Credit을 통하여 납부한 세금을 돌려받을 수 있는 가능성도 있습니다.
Trust가 부동산을 소유하게 되면, Capital Gain에서 발생한 수입은 수혜자들에게 분배가 되고, 분배된 수익금을 수령한 개인이 해당 Capital Gain에 대한 세금을 납부하게 됩니다. 소득세와 마찬가지로 가족 구성원 중에서 소득이 낮은 인원이 있다면 수익분배를 통하여 세금을 절세할 수 있지만, 가족 구성원이 부동산 외의 다른 곳에서 소득이 어느정도 있다면 절세효과가 그렇게 크지 않을 수 있습니다. 12개월 이상 보유한 부동산은 50% CGT Discount를 적용 받을 수 있습니다.
SMSF가 부동산을 소유하게 되면, Capital Gain에서 발생한 수입에 33.33% CGT Discount가 적용되고, Discount 후의 금액에 15%의 고정된 세금이 적용됩니다. 단, 은퇴를 하고, SMSF가 Pension Phase에 들어가면 부동산 판매에서 발생한 Capital Gain에 대한 세금이 전액 면제될 수도 있습니다.
3. Land Tax
투자용 부동산을 보유하고 있는 동안 Land Value가 일정금액 이상이면 주 정부에 Land Tax를 납부하게 됩니다. 개인이 여러 채의 부동산을 보유하면, Land Tax는 소유 부동산들의 Land Value 총 합산으로 계산되며, 합산 Land Value가 높아지면 더 높은 %의 Land Tax를 납부하게 됩니다.
Company, Trust 혹은 SMSF가 부동산을 보유하면 각 Entity별로 별도의 Land Tax 부과 기준이 적용되기 때문에, 한 사람이 복수의 부동산을 보유한 것에 비하여 매년 납부하는 Land Tax를 크게 절세할 수 있을 수 있습니다.
예를 들어, NSW에 개인이 Land Value $700,000의 부동산을 3채를 보유했을 때 매년 Land Tax를 $16,500씩 납부하게 되어, 30년 후에는 총 $495,000의 Land Tax를 납부하게 되지만, 동일한 부동산을 개인, Company, SMSF가 각각 하나씩 보유한다면 Land Tax납부를 피할 수 있습니다.
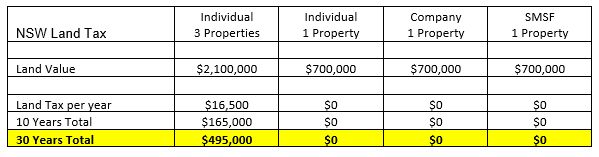
단, Land Tax는 부동산이 위치한 주 별로 적용 기준이 다른 점 참고 부탁드립니다.
4. Travel & 2nd Hand Asset Deductions
2017년 이후로는 Residential Investment Property와 관련하여 Inspection등으로 인하여 발생하는 교통비용에 대한 지출처리가 불가능 해 졌습니다. 단, Residential Property가 Company명의로 구입되었다면, 해당 부동산에 Inspection, 수리 등의 방문과정에서 발생하는 교통비용에 대한 지출처리가 가능합니다. 이는, 비행경비, 식사비용, 숙박비 등이 해당됩니다.
더불어, 2017년 이후로는 투자용 부동산에 설치된 중고용품은 지출처리가 불가능 해 졌습니다. 단, 해당 부동산이 Company 명의로 구입되었다면, 구입당시에 설치되어 있던 중고용품 및 새로 구입한 중고용품의 지출처리가 가능합니다.
5. Asset Protection
개인 이름으로 부동산을 구매하게 되면, 개인 파산 (Bankruptcy)등의 피치못할 사정이 발생했을 경우, 개인 명의의 부동산들은 보호를 받지 못합니다.
Company/Trust/SMSF 등이 부동산을 소유하게 되면 개인 파산, 법적공방 등이 진행되었을 때, 해당 부동산들이 보호받을 수 있습니다.
6. Borrowing Power
부동산을 구입하기 위하여 융자를 진행하게 되는데, 개인 이름으로 복수의 부동산을 소유하게 되면, 더 이상 론을 받을 수 없는 경우가 발생합니다. Company, Trust 혹은 SMSF를 사용하면 추가적인 부동산 투자를 진행할 수 있지만, 개인의 Borrowing Power가 이미 최대치에 도달하였다면 Company, Trust 혹은 SMSF로 구매가 어려울 수 있기 때문에, 복수의 부동산 구입을 예정이시라면 계획 단계부터 전문가의 조언을 받아 보시기를 권해드립니다.
Disclaimer
This material has been prepared for information purposes ONLY, and is not intended to provide, and should not be relied on without Tax/Accounting/Legal/Financial/Credit advice from a relevant qualified adviser.