지난 게시 글에서 ASFA에서 발표한 기준으로 편안한 노후생활을 위하여는 최소 $75,000의 연간 수입이 필요한 것으로 확인되었습니다.
그럼 연 $75,000의 수입을 위하여 어느 정도의 저축액이 있어야 할까요?
(아래 내용은 모두 연간 Inflation이 2%이고, 자산에 대한 수익율이 5%라는 가정하에 작성되었습니다.)
- Full Aged Pension 수령
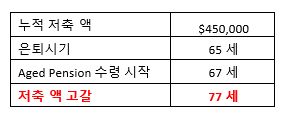
자가 주택을 제외하고 연금포함 최대 약 $450,000의 개인 자산이 있다면 현재 센터링크에서 지급하는 Aged Pension을 최대한으로 받을 수 있습니다.
만일 65세에 은퇴 후, 67세부터 Aged Pension을 받기 시작하고, Aged Pension으로 부족한 부분은 저축액에서 충당한다면, 저축액은 77세에 고갈되고, 그 이후에는 Aged Pension 수입만 있게 됩니다.
- Part Aged Pension 수령
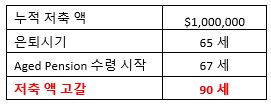
만일 65세 은퇴시에 저축액이 $1m 이 있다면 최대한의 Aged Pension을 받지 못하기 때문에, 연간 수입 $75,000을 위하여는 더 많은 금액을 저축액에서 충당해야 합니다. 이 경우, 저축액은 90세가 되었을 때 고갈됩니다.
- No Aged Pension
위 두개의 가정은 모두 노후를 대비하여 준비한 저축액을 모두 소진한다는 가정하에 계산되었으나, 많은 분들은 누적한 자산을 다음 세대에게 물려주는 계획을 가지고 있습니다.
만일 Aged Pension을 받지 않고 자산 (ex, 부동산 등)에서 나오는 수입으로만 $75,000의 연간 수입을 만들고, 90세가 되었을 때 동일한 누적 자산을 보유하기 원한다면, 은퇴 후 투자 수익에 대한 세금이 없는 Superannuation에 누적된 자산은 $2.1m 이 필요하고, 투자 수익에 대한 세금을 납부하는 Superannuation 외에 누적된 자산은 $2.7m이 필요하게 됩니다.
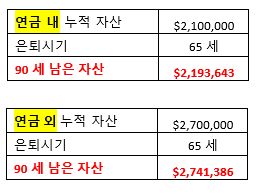
(자산 자체의 가격이 오르는 부분은 반영되어 있지 않습니다.)
위 금액들은 연간 $75,000의 수입으로 작성되었기 때문에, 만일 해당 금액에 포함된 기본적인 의, 식 주 및 간단한 여가활동 비용이 늘어나거나, 병원비, 해외여행, 차량 교체, 등 큰 비용이 발생하면 실제 필요한 금액은 더 높아지게 됩니다.
더불어, 위 금액들은 “오늘날의 화폐가치”를 기준으로 작성된 금액입니다. 20년 전의 $100,000이, 오늘날의 $100,000과 동일한 가치를 가지지 않은 것처럼, 만일 은퇴까지 10년이상 남아 있다면 Inflation을 고려한 노후 준비가 필요합니다.
Disclaimer
This material has been prepared for information purposes ONLY, and is not intended to provide, and should not be relied on without Tax/Accounting/Legal/Financial/Credit advice from a relevant qualified adviser.